
La prévoyance professionnelle LPP suisse en 2026 : ce que vous devez savoir sur votre retraite
La Loi sur la prévoyance professionnelle — le fameux « 2e pilier » — est l’une des pierres angulaires du système social suisse. Alors que les paramètres 2026 restent stables après le rejet de la réforme LPP suisse, voici un tour d’horizon clair pour mieux appréhender votre future retraite.
1. Un système fondé sur la capitalisation individuelle
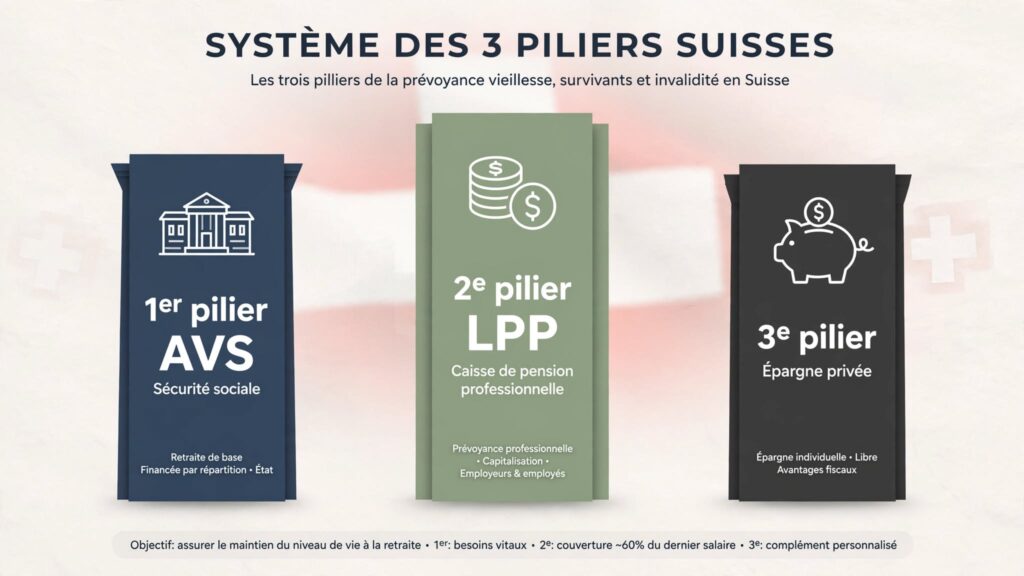
Là où l’AVS (1er pilier) repose sur la solidarité entre générations, la LPP suisse suit une logique radicalement différente : chaque assuré constitue, tout au long de sa vie active, une épargne personnelle qui lui sera restituée à la retraite — sous forme de rente ou de capital, selon ses choix.
Qui est concerné ? Tout salarié dont le revenu annuel dépasse 22 680 CHF (seuil d’entrée 2026).
Qui cotise ? L’employeur et le salarié se partagent les cotisations. La loi impose à l’employeur de prendre en charge au minimum 50 % du total.
2. Les paramètres clés en 2026
À la suite du rejet de la réforme LPP suisse en septembre 2024, les chiffres restent inchangés :
Le salaire coordonné, c’est quoi ? Il s’agit de la fraction de votre revenu réellement couverte par le 2e pilier, obtenue en soustrayant la déduction de coordination de votre salaire brut.
Exemple : pour un salaire de 60 000 CHF → 60 000 − 26 460 = 33 540 CHF assurés
3. Le tournant de septembre 2024 : pourquoi la réforme a été rejetée
Le 22 septembre 2024, les Suisses ont rejeté la réforme LPP 21 à 67 %. Un résultat sans ambiguïté.
Les opposants — syndicats et gauche en tête — ont su imposer un message percutant : « Payer plus pour toucher moins ». Et de fait, le projet comportait deux mesures difficiles à faire accepter : une baisse du taux de conversion de 6,8 % à 6,0 %, se traduisant mécaniquement par des rentes moins élevées, et une hausse des cotisations ciblant notamment les bas salaires.
Quelles conséquences concrètes ?
- Le taux de conversion reste à 6,8 % pour la part obligatoire.
- Les mesures destinées à améliorer la couverture des travailleurs à temps partiel ou cumulant plusieurs emplois sont suspendues sine die.
- De nombreuses caisses de pension compensent les déséquilibres en réduisant discrètement les prestations dans la part surobligatoire.
4. Anticiper sa retraite : trois leviers à activer
Dans un contexte d’incertitude, la passivité n’est pas une option. Voici les principaux outils à votre disposition.
Les rachats LPP suisse
Ils permettent de combler des lacunes de cotisation — études prolongées, arrivée tardive en Suisse, interruption de carrière. L’intérêt est double : réduction de la charge fiscale à court terme, et amélioration sensible de la rente future.
Le 3e pilier
Face à l’érosion progressive des prestations du 2e pilier, la prévoyance privée devient un complément indispensable. En 2026, le plafond de déduction pour les salariés affiliés à une caisse de pension est fixé à 7 258 CHF.
La lecture de votre certificat de prévoyance
Souvent négligé, ce document annuel est pourtant votre boussole : il indique votre capital épargné, le montant estimé de votre rente et les lacunes éventuelles à combler.
En résumé
La LPP suisse reste un pilier solide, mais les défis démographiques et les tensions structurelles autour du taux de conversion fragilisent son équilibre à long terme. Le rejet de la réforme ne clôt pas le débat — de nouvelles propositions sont inévitables.
En attendant, la meilleure stratégie reste individuelle : comprendre son dossier, anticiper les manques et optimiser sa prévoyance. Ce n’est pas une question d’âge, c’est une question d’information.